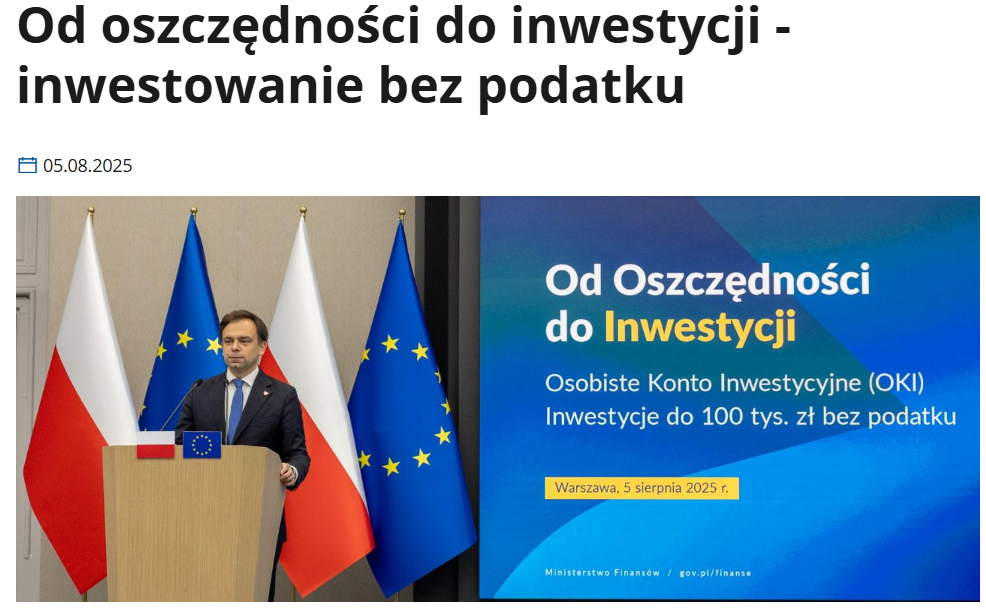
OKI to nowe konto, na którym od 1 stycznia 2027 roku możesz zarobić bez podatku Belki. Zwolnienie obejmuje aktywa inwestycyjne do 100 tys. zł i oszczędnościowe do 25 tys. zł. Konto jest dobrowolne i dostępne dla każdego pełnoletniego. Środki wypłacisz w dowolnym momencie, bez czekania na emeryturę jak przy IKE i IKZE. Od wartości aktywów ponad limit zapłacisz jednak nowy podatek: 0,85% w 2027 roku. Sprawdź, jak OKI działa i dla kogo będzie najlepszym rozwiązaniem.
OKI – główne informacje
- Start: 1 stycznia 2027. Ustawę podpisał prezydent, a opublikowano ją w Dzienniku Ustaw 18 sierpnia 2026.
- Dla kogo: dla każdej osoby pełnoletniej. Konto jest dobrowolne.
- Ile kont: możesz mieć kilka OKI jednocześnie, ale limity liczą się łącznie.
- Kto prowadzi: banki, domy maklerskie, zakłady ubezpieczeń, fundusze inwestycyjne i dobrowolne fundusze emerytalne.
- Koszty: otwarcie konta, wpłaty i wypłaty są bezpłatne.
- Dostęp do środków: wypłacisz pieniądze w każdej chwili. Nie czekasz na wiek emerytalny i nie tracisz preferencji.
- Limit inwestycyjny: do 100 tys. zł. Obejmuje m.in. akcje polskich spółek, obligacje i listy zastawne w złotych oraz jednostki funduszy.
- Limit oszczędnościowy: do 25 tys. zł. Obejmuje m.in. lokaty bankowe i oszczędnościowe obligacje skarbowe.
- Łączny limit: do 100 tys. zł.
- Podatek Belki: zysk, odsetki i dywidendy z OKI są zwolnione. Dotyczy to także aktywów powyżej limitów.
- Podatek od wartości aktywów: od nadwyżki ponad limit zapłacisz 0,85% w 2027 roku.
- Sposób liczenia: podstawą jest suma średnich dziennych wycen ze wszystkich Twoich OKI, a nie saldo z 31 grudnia.
- Rozliczenie: przez e-Urząd Skarbowy.
Jakie są główne założenia OKI?
OKI ma pomóc Polakom budować kapitał na własnych zasadach, bez karania ich podatkiem od zysku. Ustawa opiera się na kilku założeniach.
Cel: przesunąć oszczędności z depozytów na rynek kapitałowy. Większość Polaków trzyma pieniądze w gotówce i na lokatach. Twórcy ustawy chcą to zmienić. Szacują, że dzięki OKI na GPW trafi dodatkowo ok. 25 mld zł do 2030 roku i 74 mld zł do 2040 roku.
Zachęta podatkowa zamiast blokady środków. IKE i IKZE dają ulgi, ale wymagają czekania do emerytury. OKI działa inaczej. Zysk, odsetki i dywidendy są zwolnione z podatku Belki, a Ty wypłacasz pieniądze, kiedy chcesz.
Zwolnienie z limitem. Preferencja nie jest nieograniczona. Dotyczy aktywów inwestycyjnych do 100 tys. zł i oszczędnościowych do 25 tys. zł. Nadwyżkę opodatkowano wartościowo: 0,85% w 2027 roku.
Podatek od wartości, nie od zysku. To największa zmiana w logice opodatkowania. Fiskus nie liczy już, ile zarobiłeś. Liczy średnią wartość Twoich aktywów w ciągu roku, ze wszystkich OKI łącznie.
Prostota i niskie koszty. Konto jest bezpłatne w podstawowym zakresie: otwarcie, wpłaty i wypłaty nie kosztują nic. Możesz mieć kilka kont w różnych instytucjach.
Szeroka oferta instytucji. OKI będą prowadzić banki, domy maklerskie, zakłady ubezpieczeń, fundusze inwestycyjne i dobrowolne fundusze emerytalne. Dzięki temu wybierzesz konto dopasowane do tego, jak inwestujesz.
OKI w praktyce – jak to przekłada się na zyski?
Przykład pokazuje najlepiej, że OKI opłaca się przy większości portfeli, a podatek od aktywów boli dopiero przy stracie. Poniżej trzy scenariusze dla roku 2027. Zakładamy, że średnia wartość portfela przez cały rok jest stała, a stawka podatku od aktywów wynosi 0,85%.
Scenariusz 1: portfel 80 tys. zł w akcjach i funduszach. Mieścisz się w limicie 100 tys. zł. Zysk 5% to 4 000 zł.
- Bez OKI: podatek Belki 19% = 760 zł.
- Na OKI: 0 zł. Nie płacisz ani podatku Belki, ani podatku od aktywów.
Scenariusz 2: portfel 150 tys. zł w akcjach i funduszach. Przekraczasz limit o 50 tys. zł. Zysk 5% to 7 500 zł.
- Bez OKI: podatek Belki = 1 425 zł.
- Na OKI: 0,85% × 50 000 zł = 425 zł.
- Oszczędzasz 1 000 zł.
Scenariusz 3: ten sam portfel 150 tys. zł, ale rok kończy się stratą. Tu leży haczyk.
- Bez OKI: podatek Belki = 0 zł, bo nie ma zysku.
- Na OKI: nadal 425 zł, bo podatek liczy się od wartości aktywów, a nie od wyniku.
Co z częścią oszczędnościową? Preferencja dla lokat i obligacji oszczędnościowych kończy się na 25 tys. zł, a całkowite zwolnienie nie przekroczy 100 tys. zł. Przykład: masz 60 tys. zł w akcjach i 40 tys. zł na lokatach. Zwolnione jest 60 tys. zł plus 25 tys. zł z lokat. Od pozostałych 15 tys. zł zapłacisz 127,50 zł.
Wniosek: im wyższy zysk, tym bardziej OKI wygrywa z podatkiem Belki 19%. Przy słabym roku podatek od aktywów może kosztować więcej niż Belka. Przy małym portfelu do 100 tys. zł nie płacisz żadnego z tych podatków.
OKI – limity
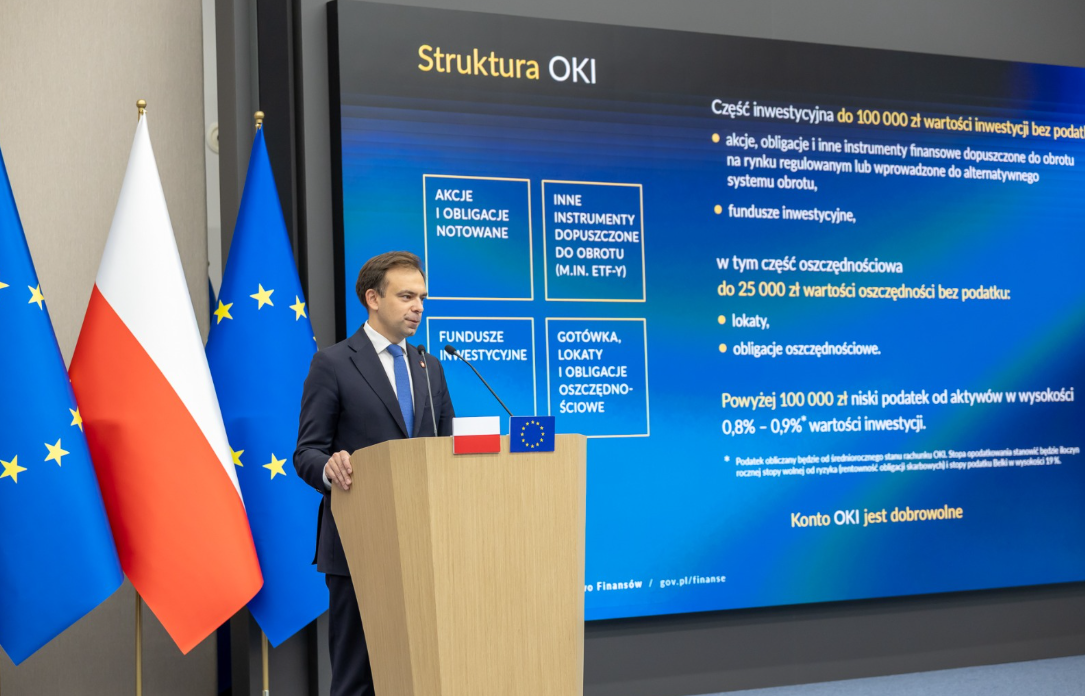
Na OKI obowiązuje jeden łączny limit zwolnienia: 100 tys. zł. Część oszczędnościowa może stanowić w nim maksymalnie 25 tys. zł. To dwie liczby, ale nie dwa osobne limity. Nie dodajesz ich do 125 tys. zł.
Limit inwestycyjny: 100 tys. zł
To maksymalna wartość aktywów, od których nie zapłacisz podatku od wartości aktywów. Obejmuje aktywa kwalifikowane, czyli m.in.:
- akcje spółek notowanych na GPW,
- obligacje i listy zastawne w złotych,
- jednostki funduszy inwestycyjnych, funduszy emerytalnych i UFK,
- prawa do akcji i prawa poboru.
Fundusz kwalifikuje się do limitu, jeśli jego statut przewiduje, że co najmniej 70% aktywów stanowią aktywa kwalifikowane.
Limit oszczędnościowy: 25 tys. zł
To podlimit wewnątrz 100 tys. zł, a nie dodatkowa pula. Dotyczy aktywów o najniższym poziomie ryzyka:
- środków na lokatach i rachunkach bankowych w złotych,
- skarbowych obligacji oszczędnościowych,
- bonów skarbowych,
- wybranych funduszy o najniższym ryzyku.
Ponad 25 tys. zł w tej części zwolnienie się kończy, nawet jeśli nie wykorzystałeś całych 100 tys. zł.
Najważniejsze zasady
- Limity liczą się łącznie. Obejmują wszystkie Twoje OKI, niezależnie od liczby instytucji.
- Liczy się średnia wartość z roku, a nie saldo z 31 grudnia.
- Kwoty zaokrąglasz w dół do pełnych 100 zł.
- Limit nie blokuje wpłat. Możesz mieć na OKI więcej niż 100 tys. zł. Od nadwyżki zapłacisz jednak podatek od wartości aktywów: 0,85% w 2027 roku.
- Podatek Belki nie obowiązuje nawet powyżej limitu. Zysk, odsetki i dywidendy z całego OKI są zwolnione.
- Aktywa niekwalifikowane są opodatkowane od pierwszej złotówki. Możesz je trzymać na OKI, ale nie korzystają z limitu.
Zagraniczne akcje i fundusze ETF a OKI
Zagraniczne akcje i globalne ETF-y możesz trzymać na OKI, ale nie dają Ci one żadnej korzyści z limitu zwolnienia. Zapłacisz od nich podatek od wartości aktywów od pierwszej złotówki.
Co się kwalifikuje, a co nie?
Aktywa kwalifikowane korzystają ze zwolnienia do 100 tys. zł. To głównie polskie akcje i obligacje w złotych oraz fundusze o odpowiedniej polityce inwestycyjnej.
Aktywa niekwalifikowane nie mają żadnego limitu zwolnienia. Należą do nich:
- akcje zagranicznych spółek (np. z USA),
- zagraniczne obligacje,
- środki w obcych walutach,
- globalne ETF-y i fundusze, które nie spełniają kryterium 70%.
Kto rozlicza podatek na OKI?
Podatek od wartości aktywów rozliczasz Ty, ale dane i obliczenia przygotuje instytucja prowadząca OKI. Bank, dom maklerski czy TFI nie zapłaci podatku za Ciebie. Dostarcza dane, a odpowiedzialność za roczne rozliczenie zostaje po Twojej stronie.
Co robi instytucja prowadząca OKI:
- Liczy średnią wartość aktywów. Robi to na podstawie dziennych wycen, osobno dla trzech grup: aktywów oszczędnościowych, inwestycyjnych kwalifikowanych i niekwalifikowanych.
- Sporządza informację o wartości aktywów i wpłatach. Roczna informacja ma być złożona do końca lutego następnego roku.
- Przekazuje dane fiskusowi. Według ustawy informacje trafiają zarówno do organów skarbowych, jak i do posiadacza konta.
Co robi fiskus:
- Krajowa Administracja Skarbowa zbierze dane od wszystkich Twoich instytucji i przygotuje wstępne zeznanie (według ekspertów: OKI-ZR). Dzięki temu limity 100 tys. zł i 25 tys. zł liczą się łącznie, nawet jeśli masz konta w kilku miejscach.
Co robisz Ty:
- Sprawdzasz wstępne zeznanie w e-Urzędzie Skarbowym.
- Akceptujesz je albo korygujesz. Eksperci spodziewają się, że dla inwestora proces będzie w dużej mierze zautomatyzowany.
- Płacisz podatek, jeśli wyjdzie należny.

Dariusz Skrzypek
Autor tekstów
Na najlepszeplatformyforex.pl dzielę się swoją wiedzą odnośnie brokerów i giełd kryptowalut. Kilka lat temu sam stanąłem przed dylematem: gdzie otworzyć konto, żeby inwestować w akcje i Bitcoina? Zdaję sobie sprawę, czego potrzebują nowe osoby wchodzące na rynki finansowe. Swoje doświadczenia przekładam na artykuły, koncentrując się na kluczowych elementach takich jak rejestracja, płatności, obsługa i bezpieczeństwo.
Zobacz wszystkie postyOstrzeżenie o potencjalnym zagrożeniu
Handel kryptowalutami podlega wysokiemu ryzyku rynkowemu. Osiągnięcie zysku na transakcjach na bez wystawienia się na poniesienie straty, nie jest możliwe, dlatego nie jest to odpowiednia forma zarobkowania dla wszystkich inwestorów. Prosimy o ostrożne dokonywanie transakcji. Redakcja naszego serwisu nie ponosi odpowiedzialności za jakiekolwiek straty handlowe.
Spodobał Ci się ten artykuł?
Udostępnij na swoim kanale